


Le Cybercab de Tesla a-t-il vraiment des concurrents en Europe ?
jeudi 3 septembre 2026
Le constructeur américain lance à Austin son taxi autonome sans volant ni pédales. Sur le Vieux Continent, aucun véhicule ne lui oppose encore un équivalent produit à grande échelle. Mais Volkswagen, Verne, Wayve et surtout Renault explorent des modèles parfois mieux adaptés aux villes européennes. Classement des six ripostes les plus crédibles.
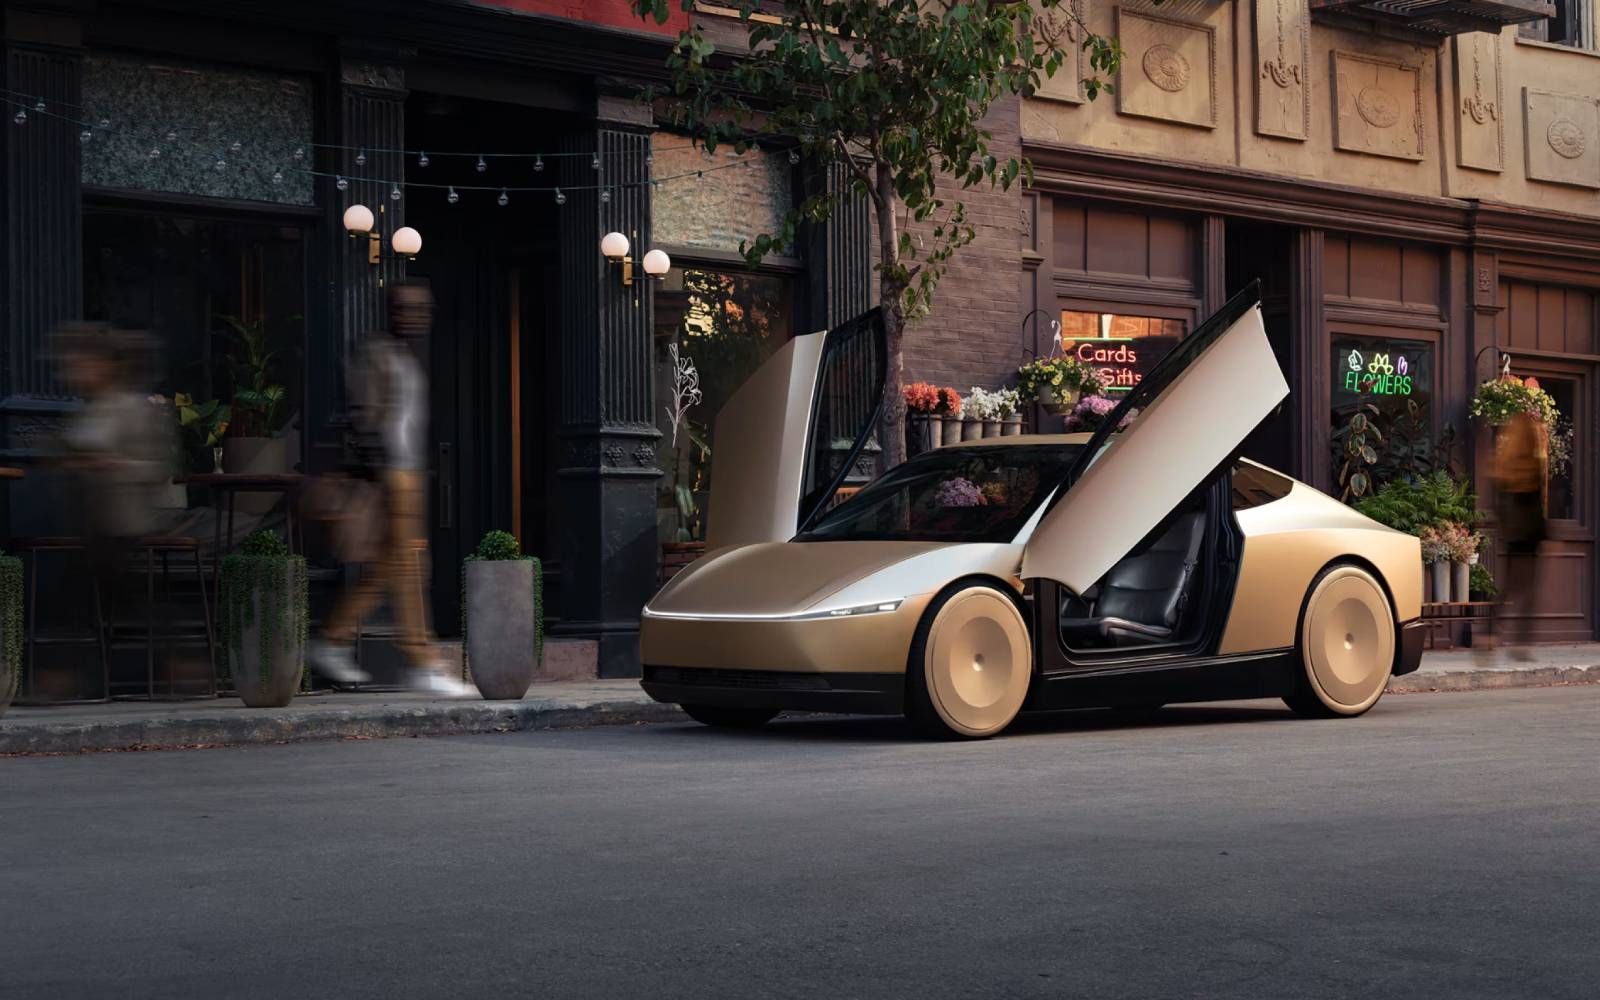
Le 3 septembre 2026 devait être, pour Tesla, une nouvelle « journée de vérité ». À Austin, le constructeur s’apprêtait à faire monter ses premiers passagers dans le Cybercab, ce petit coupé doré à deux places, sans volant ni pédales, conçu uniquement pour le transport autonome. Derrière la mise en scène, les chiffres invitaient toutefois à la prudence : Tesla ne comptait alors que 45 Cybercabs immatriculés au Texas et 420 véhicules autonomes au total dans l’État, contre 988 pour Waymo. La production avait bien débuté au printemps, mais restait très éloignée des millions d’unités un temps évoqués par Elon Musk (Reuters).
Le Cybercab n’en demeure pas moins une proposition industrielle radicale. Batterie d’environ 48 kWh, poids de 1 412 kg et autonomie estimée autour de 470 kilomètres : il cherche avant tout à abaisser le coût de chaque course. Tesla vise un prix inférieur à 30 000 dollars et mise sur un assemblage modulaire, la recharge par induction et une conduite fondée presque exclusivement sur les caméras. Ses rivaux préfèrent multiplier lidars, radars et cartographies haute définition.
Cette économie est aussi sa vulnérabilité. Le FSD vendu en Europe reste un système supervisé : un conducteur doit demeurer attentif et capable de reprendre la main. La France vient seulement d’engager des essais sur route de cette technologie, après une autorisation provisoire des Pays-Bas suivie par quatre autres États. Passer d’une aide à la conduite, même très avancée, à un véhicule de niveau 4 dépourvu de commandes est un saut juridique et technique considérable (Reuters). Le Cybercab peut être industrialisable avant d’être exploitable en Europe.
Une compétition entre systèmes, pas seulement entre voitures
La question est donc trompeuse. Le Cybercab combine véhicule, conduite autonome, application et flotte. En Europe, ces briques sont réparties entre plusieurs entreprises. Surtout, des villes denses, régulées et bien équipées en transports collectifs n’ont pas forcément besoin de millions de taxis biplaces supplémentaires.
Notre classement note la maturité opérationnelle (30 points), la crédibilité technologique et réglementaire (25), la capacité industrielle (20), l’adaptation à l’Europe (15) et le modèle économique (10). Il mesure la probabilité d’un service significatif avant 2030, pas la beauté d’un prototype.
1. Volkswagen–MOIA, la réponse la plus complète — 80/100
Le premier rival européen de Tesla ressemble moins à une voiture qu’à un petit transport collectif. L’ID. Buzz AD de Volkswagen peut accueillir quatre passagers avec leurs bagages et a été conçu pour le transport à la demande. Sa force tient à l’offre « clé en main » de MOIA : véhicule, logiciel de réservation, gestion de flotte, supervision à distance et accompagnement de l’opérateur. Une ville ou une compagnie de transport n’achète pas seulement un van, mais un service complet.
Volkswagen prend l’exact contre-pied technique de Tesla. Son véhicule utilise la solution Mobileye et 27 capteurs — 13 caméras, neuf lidars et cinq radars — avec des systèmes redondants de freinage, de direction et d’alimentation (Volkswagen). Cette architecture coûte plus cher et consomme davantage, mais elle correspond mieux à la culture de preuve des autorités européennes. MOIA a présenté en 2025 une version destinée à la série et vise une homologation sans conducteur dans l’Union européenne et aux États-Unis (MOIA).
Les opérations publiques demeurent petites et supervisées. Mais Volkswagen possède usines, réseau de maintenance et relations avec les collectivités. Le Cybercab sera probablement moins cher par course individuelle ; l’ID. Buzz peut amortir son coût sur plusieurs passagers et s’intégrer aux réseaux publics.
2. Verne–Pony.ai, le rival le plus direct — 76/100
Sur le papier, le Verne croate est le miroir européen du Cybercab : deux places, aucune commande manuelle, portes coulissantes et habitacle pensé comme un salon roulant, avec écran de 43 pouces et sièges inclinables. Soutenue par Rimac, Kia, Hyundai, des capitaux saoudiens et 180 millions d’euros d’aides européennes, l’entreprise a aussi construit près de Zagreb son outil industriel.
Verne a remporté une bataille symbolique en ouvrant, le 8 avril 2026, le premier service commercial de robotaxis d’Europe. Mais les courses sont assurées non par le véhicule Verne, mais par une petite flotte d’Arcfox chinoises équipées par Pony.ai, avec un opérateur de sécurité. L’alliance avec Pony.ai et Uber a permis de lancer sans attendre le véhicule maison (Reuters).
Verne possède le design, l’application et l’opération locale, mais dépend d’une technologie chinoise et n’a pas démontré la production de son robotaxi. S’il franchit ce cap, il peut devenir l’anti-Cybercab ; sinon, il restera surtout un opérateur régional.
3. Renault–WeRide, le minibus L4 qui change les règles — 73/100
Renault mérite mieux qu’une note de bas de classement, car le groupe français ne cherche délibérément pas à copier Tesla. Sa stratégie distingue la voiture particulière — pour laquelle il privilégie des aides à la conduite de niveau 2 ou 2+ — du transport collectif, où il vise le niveau 4 : dans un périmètre défini, le véhicule conduit seul et n’a plus besoin d’un opérateur à bord. Son projet central est un minibus électrique autonome développé avec WeRide, capable d’accueillir huit passagers et limité à environ 40 km/h.
Après Roland-Garros en 2024, deux minibus L4 ont circulé en mars 2025 au cœur de Barcelone, sur une boucle ouverte de 2,2 kilomètres. Dotés de dix caméras et huit lidars, ils avaient environ 120 kilomètres d’autonomie (Associated Press). Renault expérimente aussi à Valence, Zurich et dans la Drôme. Il veut bâtir avec des carrossiers et des exploitants une plateforme industrialisable à grande échelle d’ici 2030 (Renault Group).
Ce minibus n’est pas le concurrent direct du Cybercab ; il est peut-être son concurrent économique le plus pertinent. Sur une ligne périurbaine, une desserte d’aéroport ou entre une gare et des villages, il faut répartir le coût entre huit à vingt voyageurs. Renault possède la capacité industrielle et l’accès aux collectivités. Ses faiblesses sont son calendrier et sa dépendance à WeRide : la marque maîtrise l’intégration, mais le « cerveau » reste chinois.
4. Wayve–Stellantis, le pari du logiciel généralisable — 68/100
Wayve n’a pas de robotaxi à son nom. La start-up britannique pourrait pourtant devenir le maillon européen le plus stratégique de la chaîne. Son intelligence artificielle « end-to-end » apprend à conduire à partir des images et des situations, sans imposer une cartographie haute définition de chaque rue. Cette capacité de généralisation promet un déploiement plus rapide d’une ville à l’autre, assez proche dans l’esprit du pari neuronal de Tesla.
Wayve a attiré Nvidia, Microsoft, Uber, Nissan, Mercedes-Benz et Stellantis. Ce dernier prépare des plateformes « L4-ready » pour des flottes Uber ou Bolt. La combinaison du logiciel britannique et de la puissance industrielle de Stellantis est séduisante, mais il manque encore un véhicule dédié, une homologation et un service européen à grande échelle. Wayve peut devenir l’Android du robotaxi ; Tesla possède déjà le téléphone et le système d’exploitation.
5. Holon, la navette allemande conçue sans conducteur — 59/100
Filiale de l’équipementier Benteler, Holon propose une navette de cinq mètres, accessible aux personnes à mobilité réduite et capable d’emporter jusqu’à quinze passagers. L’Urban a été pensé dès l’origine sans chauffeur, à la différence d’un véhicule de série transformé. L’entreprise dispose d’une autorisation du KBA pour des essais en Allemagne et participe au programme ALIKE à Hambourg.
La proposition est cohérente pour les aéroports, campus et transports publics à la demande. Mais l’industrialisation débute, les volumes sont modestes et l’économie reste à prouver. Holon peut occuper des niches ; il paraît moins armé pour une compétition mondiale.
6. Milla, le petit poucet français — 48/100
Milla Group défend une voie souveraine avec des navettes assemblées en France : un Pod de six places et un Bus allant jusqu’à vingt. Mais ses moyens restent sans commune mesure avec ceux de Tesla, Volkswagen ou Renault. Le redressement judiciaire d’EasyMile en 2024 rappelle combien il est difficile de transformer des pilotes subventionnés en activité rentable.
L’Europe risque surtout de choisir entre des technologies étrangères
Ce classement ne doit pas masquer les adversaires les plus avancés. Waymo, filiale d’Alphabet, prépare Londres ; Baidu Apollo Go, Pony.ai, WeRide et Momenta multiplient les partenariats avec Uber, FreeNow et les constructeurs européens. Autrement dit, le concurrent du Cybercab en Europe pourrait être américain ou chinois avant d’être européen. Même les projets classés ici reposent largement sur Mobileye, Pony.ai ou WeRide.
Le retard européen est celui de l’échelle. Le continent sait tester une navette et associer une collectivité ; il peine à réunir logiciel, véhicule, capitaux, homologation et milliers de courses. Tesla souffre du problème inverse : il sait produire, mais doit encore prouver que ses caméras seules atteindront sans conducteur le niveau de sécurité exigé.
Alors, le Cybercab a-t-il des concurrents en Europe ? Oui, mais aucun ne le combat exactement sur son terrain. Verne lui oppose un autre biplace, Volkswagen une navette industrialisable, Wayve un cerveau logiciel et Renault un système de transport collectif. Le minibus L4 français illustre la riposte la plus intelligente : ne pas chercher à fabriquer un Tesla européen, mais résoudre un problème européen. Le vainqueur ne sera peut-être pas celui qui supprimera le volant de la voiture la moins chère. Ce sera celui qui convaincra les villes qu’un véhicule autonome améliore réellement la mobilité au lieu d’ajouter des kilomètres à vide et de nouveaux embouteillages.